
« Mon association est-elle concernée par la facture électronique ? » Ce que vous devez vraiment savoir et faire en 2026
Mis à jour : octobre 2026
La réforme de la facturation électronique est entrée en vigueur le 1er septembre 2026. Dans le monde des associations, des fonds de dotation, etc., elle soulève beaucoup d’inquiétudes – souvent sans raison, parfois à juste titre. Cet article vous donne les réponses claires dont vous avez besoin, que vous soyez dirigeant d’association peu familier de la fiscalité ou trésorier habitué aux arcanes fiscaux.
| 📖 Les mots à connaître avant de commencer Si certains termes vous sont inconnus, consultez le lexique en section 8 de cet article. Vous y trouverez une explication simple de chaque terme technique. |
La réforme de la facturation électronique s’applique depuis le 1er septembre 2026 et les communications et injonctions de conformité sont nombreuses et un peu oppressantes.
Pour les associations, une question revient régulièrement : « Mon association ne facture pas de TVA : suis-je concernée ? »
La réponse n’est pas aussi simple.
Et surtout, ne pas facturer de TVA ne signifie pas nécessairement être hors du champ de la réforme.
Pour rappel, sur le principe, la réforme distingue deux angles :
- Les flux fournisseurs (factures reçues) ;
- Les flux clients (factures émises) + le e-reporting.
1. Les situations fiscales des associations face à la réforme
Arbre de décision sur les associations et leurs obligations pour la facture électronique
A partir de la réponse ministérielle publiée en juin 2026 notamment, il est possible de construire un arbre de décision pour poser clairement les étapes de raisonnement :
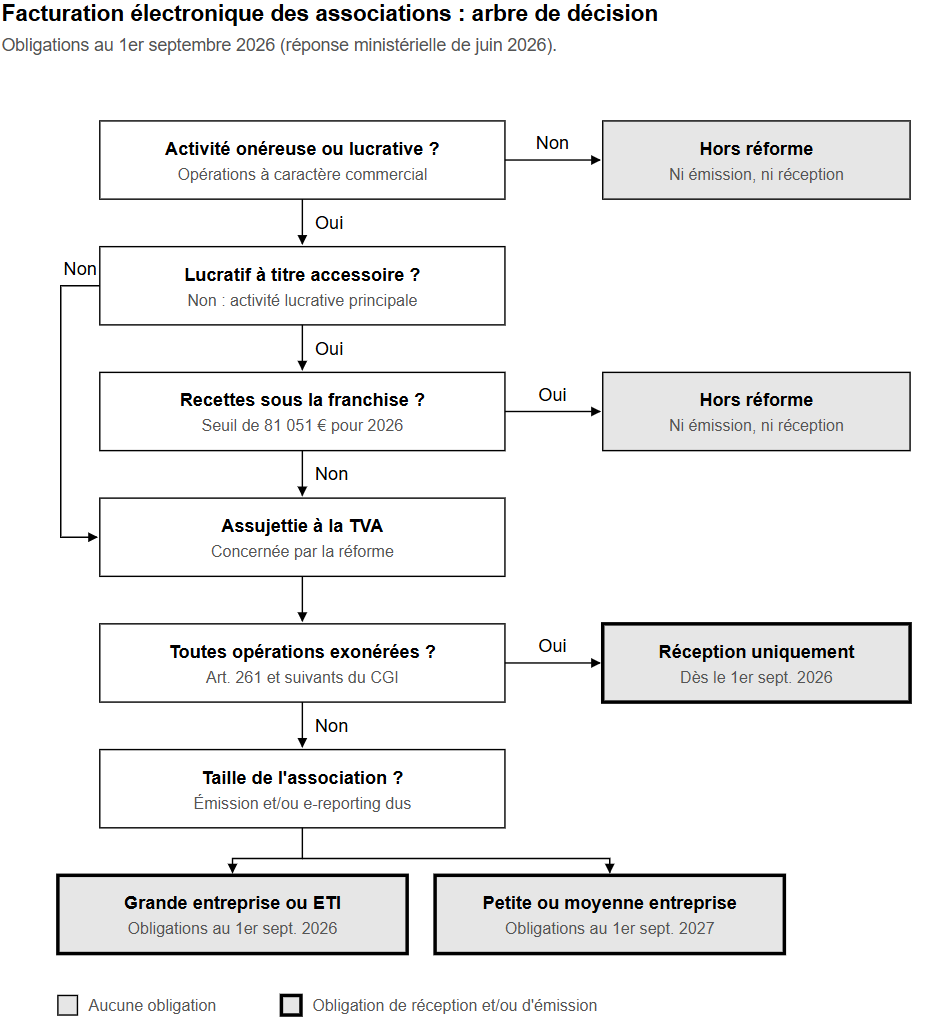
La première question : votre association est-elle assujettie à la TVA ?
C’est le point de départ.
La facturation électronique ne modifie pas les règles de TVA : il faut d’abord déterminer, activité par activité, si l’association exerce une activité lucrative au sens fiscal et si cette activité la rend assujettie à la TVA.
Cette analyse repose notamment sur les règles applicables aux organismes sans but lucratif : gestion désintéressée, examen de la concurrence au regard de la règle des « 4 P », puis appréciation du caractère prépondérant ou accessoire des activités lucratives et, le cas échéant, application de la franchise des impôts commerciaux.
À l’issue de cette analyse, plusieurs situations peuvent se présenter.
« Hors champ » et « exonéré » : deux notions à ne pas confondre
C’est probablement la distinction la plus importante à comprendre.
Une association dont les activités sont non lucratives (au sens fiscal) est non assujettie à la TVA : elle est hors du champ de la TVA et, à ce titre, n’est pas concernée par les obligations de facturation électronique.
Une association exerçant des activités lucratives accessoires qui bénéficient de la franchise des impôts commerciaux est également, sous réserve du respect des conditions applicables, traitée comme non assujettie pour la facturation électronique.
À l’inverse, une association peut être assujettie à la TVA tout en bénéficiant d’une exonération pour certaines de ses opérations.
C’est notamment le cas lorsque certaines opérations relèvent d’une exonération prévue par les articles 261 à 261 E du CGI.
Et cette distinction change les obligations au regard de la facturation électronique :
- non-assujettie / hors champ : pas d’obligation de réception, d’émission ou d’e-reporting au titre de la réforme ;
- assujettie et exonérée : obligation de réception des factures électroniques, mais pas d’obligation d’émission ni d’e-reporting pour les opérations exonérées ;
- assujettie et redevable : obligations de réception, d’émission et, selon les opérations, d’e-reporting.
Pourquoi cette distinction est-elle importante ?
Parce qu’une association peut ne jamais facturer de TVA et pourtant devoir être capable de recevoir des factures électroniques.
À l’inverse, une association qui n’est pas assujettie à la TVA n’a pas, du seul fait de son existence, à choisir une plateforme agréée pour recevoir les factures électroniques dans le cadre de la réforme.
La question n’est donc pas simplement : « Est-ce que mon association facture de la TVA ? »
Mais d’abord : « Mon association est-elle assujettie à la TVA ? »
Puis, si la réponse est oui : « Les opérations qu’elle réalise sont-elles taxables ou bénéficient-elles d’une exonération ? »
C’est à partir de ces deux questions que l’on peut déterminer précisément les obligations de l’association au regard de la réforme.
Une fois cette analyse réalisée, la situation de l’association peut être résumée en quatre grands cas, auxquels s’ajoute le cas particulier de l’assujettissement partiel à la TVA.
Principe fondamental : l’analyse ne se fait pas au niveau de la structure globale, mais activité par activité.
Dès lors, une même association peut être concernée pour certains de ses flux et pas pour d’autres.
| Cas de figure | Situation de l’association | Statut TVA | Réception de factures électroniques | Émission de factures électroniques | E-reporting |
| 1 | Aucune activité lucrative | Non assujettie | NON | NON | NON |
| 2 | Activités lucratives accessoires (franchise impôts commerciaux, CA < 81.051 €) | Traitée comme non assujettie | NON | NON | NON |
| 3 | Assujettissement total à la TVA mais exonérée de TVA | Pleinement assujettie exonérée | OUI | NON | NON |
| 4 | Assujettissement total à la TVA | Pleinement assujettie | OUI | OUI | OUI |
| 5 | Sectorisée à l’IS + assujettie partielle à la TVA | Assujettie partielle — opération par opération | OUI, PARTIEL | OUI, PARTIEL | OUI, PARTIEL |
| 5bis | 100% IS sans sectorisation + assujettie partielle à la TVA | Assujettie partielle — opération par opération | OUI, PARTIEL | OUI, PARTIEL | OUI, PARTIEL |
Situation 1 — Aucune activité lucrative
C’est la situation de la très grande majorité des associations françaises.
L’association n’est pas assujettie à la TVA et n’est pas concernée par la réforme.
Aucune obligation d’émettre ou de recevoir des factures électroniques, ni de transmettre des données de transaction.
A ce jour, vous n’êtes pas concerné par cette réforme et aucune démarche particulière n’est donc requise de votre part.
L’application sur une base volontaire pour la partie « réception » n’a pas été confirmée par l’administration.
Situation 2 — Activités lucratives accessoires (franchise des impôts commerciaux)
L’association exerce des activités lucratives, mais celles-ci restent accessoires et son chiffre d’affaires ne dépasse pas 81.051 € (seuil 2026).
Elle bénéficie d’une non-application spécifique de ce dispositif.
Point clé : en matière de facturation électronique, cette association est traitée comme si elle n’était pas assujettie à la TVA.
Elle n’a donc aucune obligation liée à la réforme.
A ce jour, vous n’êtes pas concerné par cette réforme et aucune démarche particulière n’est donc requise de votre part.
L’application sur une base volontaire pour la partie « réception » n’a pas été confirmée par l’administration.
Situation 3 — Assujettissement total à la TVA mais avec exonération de TVA
Il s’agit d’associations assujetties à la TVA dont certaines ou l’ensemble des opérations bénéficient d’une exonération prévue par les articles 261 à 261 E du CGI
Tel est le cas si l’association réalise une activité de formation pour laquelle elle a opté pour l’exonération de TVA.
Une telle association est soumise à la facturation électronique.
Même lorsqu’elle bénéficie d’une exonération de TVA, l’association reste assujettie à la TVA et entre donc dans le champ de la réforme, mais seulement pour partie :
- obligation de recevoir les factures en format électronique ;
- pas d’obligation d’émettre ses propres factures en format électronique ;
- pas d’obligation d’e-reporting au titre de ses opérations exonérées.
Situation 4 — Assujettissement total à la TVA sans exonération
L’association est dans la même situation fiscale qu’une entreprise. Elle est pleinement dans le champ de la TVA et donc dans celui de la réforme :
- obligation de recevoir les factures en format électronique ;
- obligation d’émettre ses propres factures en format électronique ;
- obligation d’e-reporting au titre de ses opérations assujetties.
Situation 5 — Sectorisée à l’IS et assujettie partielle à la TVA
L’association exerce à la fois des activités non lucratives et des activités lucratives non accessoires.
Elle a mis en place une sectorisation en matière d’impôt sur les sociétés (IS).
Important : cette sectorisation IS n’a aucun impact sur la TVA, qui s’apprécie opération par opération.
L’association est un assujetti partiel à la TVA. Seules les activités lucratives sont concernées par l’émission de factures électroniques et l’e-reporting.
Situation 5bis — 100% IS (sans sectorisation) + assujettie partielle à la TVA
L’association présente également des activités mixtes (lucratives et non lucratives), mais sans appliquer de sectorisation IS.
Pour la réforme de la facturation électronique, elle se trouve dans la même situation que le cas n° 4 : les obligations s’appliquent activité par activité.
| ⚠️ Le piège à éviter : l’obligation de réception Même si votre association n’est pas concernée par l’émission (situations 1 et 2), elle reste une personne morale. Ses fournisseurs assujettis à la TVA voudront ou devront lui envoyer des factures électroniques depuis le 1er septembre 2026. A ce jour, une association non concernée par la facture électronique ne peut pas avoir une inscription dans l’annuaire de la facturation électronique. |
2. Un PDF envoyé par e-mail n’est pas une facture électronique
C’est l’une des erreurs les plus répandues.
Si une entité a l’obligation d’émettre une facture au format électronique, un PDF acheminé par e-mail n’est plus conforme à la réforme depuis le 1er septembre 2026, quelle que soit sa présentation.
Pour être conforme, une facture doit réunir trois caractéristiques :
- Un format structuré et normé : le format recommandé pour les associations est le Factur-X. C’est un format hybride : il ressemble à un PDF classique (lisible par un humain), mais il contient aussi des données structurées lisibles automatiquement par les logiciels comptables. Concrètement, vous n’avez pas à abandonner le PDF — vous devez juste enrichir ce PDF avec les données normalisées requises.
- Un transit par une Plateforme Agréée (PA) : vous ne pouvez plus envoyer votre facture directement à votre client par e-mail. Elle doit passer par un opérateur spécialisé agréé par l’État, qui se charge de l’acheminer et de transmettre les données à l’administration fiscale.
- L’intégrité et la traçabilité : la plateforme garantit que la facture n’a pas été modifiée en transit et conserve une piste d’audit complète.
3. Le calendrier : qui doit faire quoi, et à quelle date ?
La réforme s’applique en deux vagues. Voici le calendrier selon les cinq situations décrites ci-dessus :
| Profil | Réception | Émission + e-reporting |
| Situations 1 et 2 (non assujetties) | Aucune obligation | Aucune obligation |
| Situations 3 et 4 — Asso. de taille ETI | 1er sept. 2026 | 1er sept. 2026 (hors cas 3) |
| Situations 3 et 4 — Asso. de taille PME / TPE | 1er sept. 2026 | 1er sept. 2027 (hors cas 3) |
| Situations 5 et 5bis — activités lucratives non exclusives | 1er sept. 2026 | 1er sept. 2026 ou 2027 selon taille |
Un mot sur Chorus Pro : si votre association facture déjà des entités publiques (État, collectivités, hôpitaux…), vous utilisez peut-être Chorus Pro.
Ce canal reste inchangé.
4. Annuaire et Plateforme Agréée (PA) : ce qu’il faut savoir et vérifier
L’annuaire de la facture électronique : comment les plateformes se trouvent
Pour savoir à quelle PA envoyer une facture, toutes les plateformes consultent un annuaire central géré par le Portail Public de Facturation (PPF).
Il est ouvert depuis le 18 septembre 2025.
Pour vérifier si votre association est inscrite, il convient de se rendre sur ce site dédié : https://facturation.chorus-pro.gouv.fr/annuaire/#/
C’est là que votre association doit être inscrite et correctement configurée comme « active » pour être « adressable ».
C’est l’administration fiscale qui tient l’annuaire en fonction des informations dont elle dispose en matière de SIRET et d’assujettissement à la TVA.
La seule action possible côté association soumise à la réforme se résume à ce que sa PA « déclare » à l’annuaire qu’elle est votre PA, le statut de l’association dans l’annuaire (si elle est inscrite) passe de « inactif » à « actif ».
Et si une association n’est pas concernée par la facture électronique mais qu’elle apparait tout de même dans l’annuaire de la facture électronique ?
Il se peut que lorsque vous vérifiez dans l’annuaire de la facture électronique, avec le SIREN ou le nom de votre association, celle-ci apparaisse et que le choix de la PA soit « inactif ».
Dans ce cas, il convient de contacter le SIE, dont l’association relève, et lui signaler cette anomalie et supprimer l’association de cette base relative à la facture électronique.
Via le SIE, il est recommandé de vérifier qu’aucun régime TVA n’est resté ouvert dans votre dossier fiscal professionnel, et pas seulement à faire « corriger l’annuaire ». Si un régime TVA existe encore formellement, ce n’est pas qu’un problème d’affichage : cela peut avoir des conséquences propres (obligations déclaratives potentielles) qu’il vaut mieux régulariser à la source.
Pour information, si une association est inscrite à tort, elle ne « risque » rien d’un point de vue fiscal : n’étant pas assujettie, elle n’est soumise à aucune des obligations ni des sanctions attachées à la réforme.
Le seul point de vigilance concerne d’éventuels fournisseurs qui essayeraient de vous envoyer, pendant que votre association figure dans cet annuaire, et qui verraient leur facture non délivrée et revenant en erreur ou « non transmise ». Il faudrait à chaque fournisseur concerné d’envoyer un duplicata par un autre canal.
A qui sert une PA ?
La Plateforme Agréée — ou PA, anciennement appelée PDP — est l’intermédiaire obligatoire du nouveau dispositif.
Elle achemine les factures électroniques et transmet les données à l’administration fiscale.
Une seule PA pour recevoir, plusieurs possibles pour émettre
Chaque entité peut déclarer une seule PA pour la réception de ses factures.
En revanche, vous pouvez en utiliser plusieurs pour l’émission.
Cette distinction est importante : une mauvaise configuration peut empêcher des factures de vous parvenir.
Le point crucial est « l’adressage », c’est à dire les coordonnées de la personne qui sera destinataire référent des factures électroniques reçues dans la PA.
| 💡 Sanction en cas de non-conformité Si votre association est concernée et n’a pas encore choisi de PA, l’administration peut envoyer une mise en demeure. Vous aurez alors 3 mois pour régulariser. Passé ce délai sans régularisation : une amende de 500 € est prévue. Une certaine tolérance va s’appliquer jusqu’à fin 2026. |
Une facture électronique n’est pas un document statique
Une facture électronique a des statuts (Déposée, Rejetée, Encaissée).
L’association va devoir gérer ces différents statuts.
Ce n’est plus juste « je paye »… ce sera « je mets à jour le statut sur le portail ».
L’interopérabilité entre les outils est alors primordiale. A défaut d’outils qui sont parfaitement intégrés et qui se parlent de manière fluide, il y a un vrai risque démultiplier les saisies : une fois dans la PA, une fois dans la compta, etc.
Les éléments incontournables pour être conforme en réception
On peut identifier 8 éléments incontournables pour votre mise en conformité pour la PA en réception :
– Choix de la PA ;
– Inscription dans l’annuaire ;
– Définition de « l’adressage » (organisation de la réception des flux) ;
– Circuit de validation de chaque facture reçue ;
– Intégration comptable (transfert automatique vers les outils de production) ;
– Gestion des statuts, notamment Rejetée (en cas d’erreur ou de doublon) et Service fait (à réception des biens ou services) ;
– « Cas d’usage », c’est-à-dire les situations de factures spécifiques (notes de frais, etc.) ;
– Archivage légal.
👉Le choix de la PA n’est pas qu’un sujet technique. Un diagnostic est incontournable pour bien qualifier les besoins et fonctionnalités nécessaires.
Et il faut insister pour ce choix de PA : Acheter une paire de running à 300 € ne permet pas de faire un marathon dans 3 mois si ton cardio tient 550 mètres.🔴
Faut-il que la plate-forme agréée gère l’imputation analytique ?
Sur le principe, l’imputation analytique – la répartition des charges entre différents programmes ou activités de l’association – n’est pas une exigence réglementaire pour une PA.
Par contre, clairement, c’est un critère de confort pratique, pas une condition d’agrément.
Si la PA choisie ne propose pas cette fonctionnalité, la comptabilisation (c’est à dire l’écriture comptable) de chaque facture passée de la PA à votre logiciel de comptabilité devra être corrigée manuellement, pour y renseigner l’imputation analytique.
Il est possible également d’insérer un OD (Opérateur de Dématérialisation) entre la PA et le logiciel de comptabilité, pour gérer la « transition » entre les deux.
Faut-il que la plateforme agréée gère le circuit de validation des factures ?
Sur le principe, le circuit de validation – c’est-à-dire l’organisation des contrôles et des approbations successives avant la mise en paiement d’une facture – n’est pas non plus une exigence réglementaire pour une PA. Par contre, c’est un point de vigilance majeur, car c’est précisément là que se joue votre contrôle interne.
Si la PA choisie ne propose pas de workflow de validation configurable (droits d’accès différenciés, étapes d’approbation, traçabilité des visas), la facture reçue arrivera directement en compte, sans repasser par les contrôles qui existaient jusqu’ici en « version papier ». Le risque n’est alors plus seulement une écriture à corriger, mais une facture validée et payée à tort, sans que personne n’ait pu l’arrêter en amont.
Il est donc indispensable, dès le choix de la PA, de vérifier qu’elle permet de reproduire – ou d’améliorer – votre circuit de validation actuel, ou à défaut d’insérer un OD (Opérateur de Dématérialisation) capable de porter ce contrôle entre la PA et votre logiciel de comptabilité.
Faut-il que la plateforme agréée gère la ventilation de la TVA partiellement déductible ?
Sur le principe, la ventilation d’une facture entre le montant HT, la TVA déductible et la TVA non déductible – situation fréquente pour les associations assujetties partielles à la TVA – n’est pas non plus une exigence réglementaire pour une PA. Là encore, c’est un critère de confort pratique, pas une condition d’agrément.
Si la PA choisie ne gère pas cette répartition, la facture transmise à votre logiciel de comptabilité fera apparaître le montant HT et la TVA « bruts », tels que facturés par le fournisseur. Or, pour une association qui ne peut déduire qu’une quote-part de sa TVA, cette écriture devra être retraitée manuellement : ventilation entre la part de TVA récupérable et celle qui doit être réintégrée en charge, selon votre coefficient de déduction ou votre prorata.
Là aussi, l’insertion d’un OD (Opérateur de Dématérialisation) entre la PA et votre logiciel de comptabilité peut permettre d’automatiser cette ventilation, plutôt que de la faire porter, facture par facture, par votre équipe comptable.
5. Ce que la réforme change dans votre organisation interne
C’est le point le plus sous-estimé. La réforme ne se résume pas à choisir un outil.
Elle modifie concrètement la façon dont les factures circulent dans votre association.
Aujourd’hui, une facture fournisseur arrive dans la boîte mail du service comptable ou du directeur, qui la transfère pour validation avant paiement.
Demain, elle arrivera directement sur la PA, dans un espace dédié.
Cela implique de revoir le circuit de validation ou « workflow » pour que cette réforme ne réduise pas à néant votre contrôle interne historique « version papier » :
- Qui a accès à la PA et avec quels droits (lecture, validation, approbation) ?
- Comment les factures reçues sont-elles transmises en interne pour validation ?
- Votre logiciel de comptabilité est-il compatible avec les formats Factur-X ou UBL ? Ou faut-il le mettre à jour ?
- Vos équipes ont-elles été formées aux nouveaux outils ?
- Pour les associations en situation 3, 4, 5 et 5bis : comment séparer opérationnellement les flux lucratifs (soumis à la réforme) des flux non lucratifs (hors champ) ?
Ne pas anticiper ces changements, c’est prendre le risque :
- De charges non comptabilisées,
- De retards de paiement fournisseurs,
- D’une désorganisation comptable à la rentrée 2026,
- Mais surtout de factures validées et payées alors qu’elles n’auraient pas dû l’être !
Autre point souvent négligé : l’archivage.
Recevoir une facture en PDF dans un coffre-fort numérique, ce n’est pas de la « facture électronique » conforme. Il faut que la plateforme choisie garantisse l’intégrité et la conservation fiscale.
6. Ce qui reste hors du champ de la réforme
Plusieurs flux financiers courants dans le monde associatif ne sont pas concernés par la réforme, même pour les associations pleinement assujetties.
- Les cotisations des membres (sauf celles soumises à TVA) : elles ne constituent pas une facturation au sens de la TVA. Peu importe leur forme d’appel (courrier, e-mail, espace adhérent en ligne), elles restent hors dispositif. Et ce, même si l’association utilise un logiciel de facturation pour émettre les cotisations.
- Les dons manuels, les mécénats et les libéralités (legs, donations) : exonérés, ils n’entrent pas dans le champ de la réforme.
- Les subventions publiques non assimilées à un prix de vente : elles continuent d’être traitées selon les règles habituelles.
- Les appels de fonds pour les subventions : ils ne doivent pas passer par Chorus Pro ni par le système de facturation électronique. La seule exception concerne la facturation d’une prestation assujettie à la TVA à une entité publique. Dans le cas général, rien ne change.
✅ 7. Synthèse : les 5 actions prioritaires pour être conforme ✅
| 1. Déterminez votre situation fiscale parmi les 5 cas décrits ci-dessus — c’est le point de départ. NB : même non concernée, il est recommandé de vérifier que votre association n’est pas inscrite dans l’annuaire de la facture électronique (voir ci-dessus). 2. Identifiez vos flux concernés : quelles factures émettez-vous et recevez-vous en B2B ? 3. Choisissez et inscrivez-vous sur une Plateforme Agréée (si vous êtes en situation 3, 4, 5 ou 5bis). 4. Vérifiez la compatibilité de votre logiciel comptable avec les formats Factur-X / UBL. 5. Adaptez votre circuit interne de validation des factures reçues. Bonus : Tenez-vous informé de l’évolution de la règlementation en réception si vous êtes une association loi 1901 ou un fonds de dotation dans la situation 1 ou 2. |
🔴Si vous avez une interrogation, n’hésitez à nous contacter, via notre page dédiée.
Cette réforme est un sujet important, dont une mise en œuvre imparfaite peut avoir des conséquences non négligeables pour votre association, votre fonds de dotation.
✅En pratique, la facture électronique ne doit pas être vécue comme une énième contrainte administrative. C’est clairement l’occasion de supprimer la saisie manuelle, d’avoir un tableau de bord en temps réel et de sécuriser les paiements (anti-fraude au RIB).
Bref, de transformer la contrainte légale en gain de productivité !
8. Lexique : les termes expliqués simplement
Voici les principaux termes techniques utilisés dans cet article, traduits en langage clair.
| Terme | Ce que ça veut dire concrètement |
| Facture électronique (e-invoicing) | Une facture émise et reçue dans un format numérique structuré normé (pas un PDF). Elle transite obligatoirement par une Plateforme Agréée. |
| Plateforme Agréée (PA) | Anciennement PDP (Plateforme de Dématérialisation Partenaire). Opérateur privé agréé par l’État chargé d’acheminer les factures et de transmettre les données à l’administration fiscale. |
| Portail Public de Facturation (PPF) | Plateforme publique gratuite gérée par l’État. Sert aussi d’annuaire central pour localiser la PA de chaque destinataire. |
| Factur-X | Format hybride : un PDF lisible par un humain + des données structurées lisibles par les logiciels. Recommandé pour les associations. |
| E-reporting | Transmission automatique à l’administration fiscale des données de transactions non couvertes par l’e-invoicing (ventes aux particuliers, exportations…). |
| Assujetti partiel à la TVA | Association qui exerce à la fois des activités soumises à la TVA et des activités non soumises. La TVA s’analyse opération par opération, pas globalement. |
| Sectorisation IS | Mécanisme fiscal permettant à une association mixte (activités lucratives et non lucratives) de cloisonner fiscalement ses activités pour l’impôt sur les sociétés. Elle n’a pas d’effet direct sur la TVA. |
| Franchise des impôts commerciaux | Dispositif permettant à une association dont les activités lucratives sont accessoires (CA < 81.051 € en 2026) d’être exonérée d’IS, de TVA et de CET, sous conditions. |
| Annuaire de la facturation électronique | Base de données centrale recensant toutes les entités inscrites et leur PA de réception. Ouvert depuis le 18 septembre 2025. |
9. Tableau de synthèse et fiche de la facture électronique dans les associations
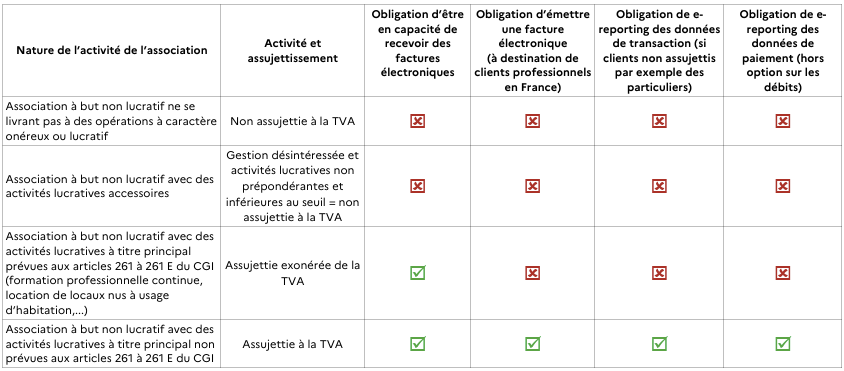
Sources : DGFiP (impots.gouv.fr), fiche associations mise à jour juillet 2026, economie.gouv.fr, Portail Public de Facturation (chorus-pro.gouv.fr) et www.associations.gouv.fr. Article rédigé par le cabinet Leccau — Expert-comptable spécialisé associations, Vincennes – Grand Paris. Dernière mise à jour : octobre 2026.