
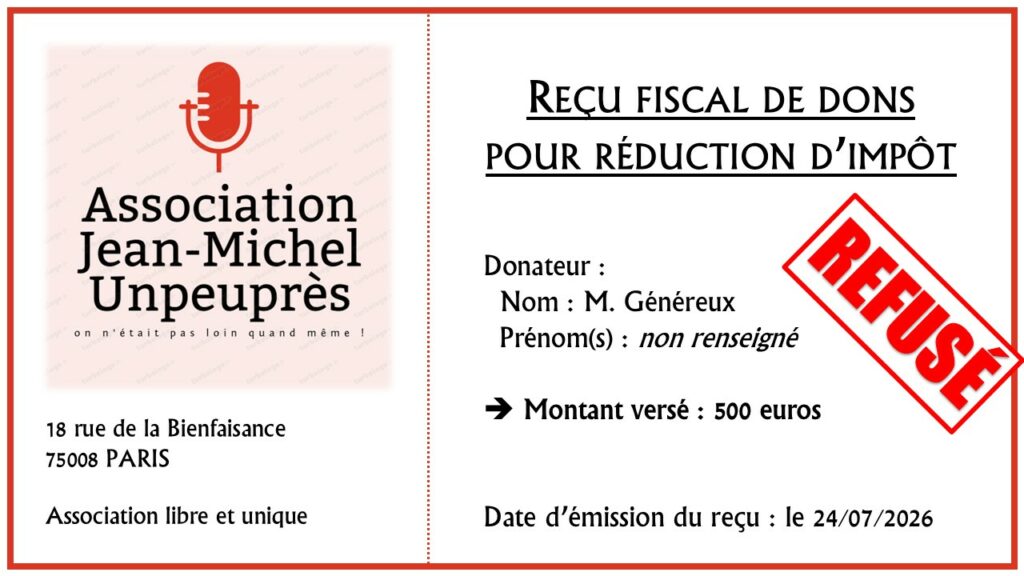
Les associations, fonds de dotation, etc. qui remplissent les conditions pour bénéficier du régime du mécénat peuvent délivrer des reçus fiscaux pour les dons ouvrant droit à réduction d’impôt.
Bon, vu le nom de l’association, ce n’est qu’une demi-surprise : pour la conformité du reçu fiscal, c’est « UN PEU PRES » !! 🤣
Ce formalisme est obligatoire pour tout donateur qui souhaite bénéficier de la réduction d’impôt afférente à son don :
– Pour les particuliers : art. 200 du CGI ;
– Pour les entreprises : art. 238 bis du CGI.
🔥 À défaut d’un justificatif conforme, la réduction d’impôt peut être remise en cause.
En pratique, l’administration fiscale a prévu des modèles :
– Pour les particuliers : n° 2041-RD, cerfa 11580*05 (lien pour le télécharger) ;
– Pour les entreprises : n° 2041-MEC-SD, cerfa n° 16216*03 (lien pour le télécharger).
🔴 Pour les particuliers
Le BOI-IR-RICI-250-40 précise que ce cerfa ne constitue qu’un modèle.
Sa présentation peut être aménagée, mais les conditions sont claires :
– Toutes les mentions figurant sur le modèle cerfa doivent être reproduites sur le reçu établi par l’organisme bénéficiaire du versement. S’agissant des rubriques relatives à la nature et à la qualité de l’association (organisme d’intérêt général, RUP, etc.), celle-ci peut n’indiquer que la mention qui la concerne ;
– L’objet de l’organisme doit être aussi explicite que possible lorsqu’il ne peut être directement induit de sa désignation. Cette indication doit notamment permettre de vérifier les critères prévus par l’article 200-1 du CGI relatifs au caractère de l’organisme (philanthropique, éducatif, etc.).
– L’adresse du donateur doit être complète ;
– Le montant du versement doit figurer en chiffres et en lettres. Pour les reçus établis par informatique, l’indication en toutes lettres de la somme versée n’est pas exigée si la somme en chiffres est encadrée par des astérisques ;
– Seul doit être indiqué sur le reçu le montant du versement ouvrant droit à la réduction d’impôt ;
– Le reçu doit être authentifié par une signature lisible du Président ou du Trésorier de l’organisme ou d’une personne habilitée à encaisser les versements. La signature peut être imprimée ou apposée à l’aide d’une griffe.
🔵 Pour les entreprises
Dans un rescrit (BOI-RES-BIC-000129), l’administration a aussi précisé qu’il est loisible aux organismes bénéficiaires de dons de délivrer aux entreprises donatrices, au titre du reçu fiscal exigé par la loi, tout type de document répondant effectivement au modèle cerfa.
Ils peuvent utiliser un document dont la forme diffère de celle du modèle cerfa, dès lors que le document utilisé comporte les mêmes mentions que le modèle.
De la même manière, les organismes bénéficiaires peuvent utiliser plusieurs documents, dès lors que ceux-ci comportent les mentions prévues par le modèle cerfa en fonction de la forme du don (en nature, en numéraire).
👉 Bref, avec un reçu fiscal, l’à-peu-près, c’est à peu près tout ce qu’il faut éviter.